

ডেস্ক রিপোর্ট | বৃহস্পতিবার, ১৯ নভেম্বর ২০২৬ | প্রিন্ট | ১৩ বার পঠিত | পড়ুন মিনিটে
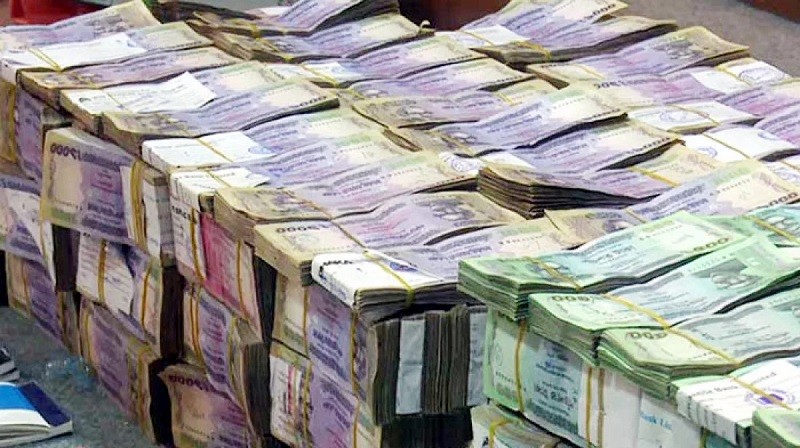
বাংলাদেশের ব্যাংকিং খাতের বড় অংশ গভীর সংকটে পড়েছে। দুর্নীতি, অনিয়ম ও ঋণ জালিয়াতির কারণে ব্যাংকগুলোতে খেলাপি ঋণের পরিমাণ আশঙ্কাজনকভাবে বেড়েছে।
এর বড় অংশই আর আদায় হওয়ার সম্ভাবনা নেই। পরিস্থিতি এমন পর্যায়ে পৌঁছেছে যে, ব্যাংকিং খাতের মোট ঋণের প্রায় এক-তৃতীয়াংশ এখন খেলাপি। বিপরীতে ভারতে খেলাপি ঋণের হার ১ দশমিক ৭ শতাংশ এবং পাকিস্তানে ৫ শতাংশ।
ব্যাংকগুলোর আর্থিক সক্ষমতা পরিমাপক ঝুঁকিভিত্তিক সম্পদের বিপরীতে মূলধনের অনুপাতও নেমে এসেছে ঋণাত্মক ৩ দশমিক ৮ শতাংশে।
এতে কার্যত দেউলিয়া হওয়ার ঝুঁকিতে পড়েছে দেশের ব্যাংকিং খাত। এ সংকট সামাল দিতে হিমশিম খাচ্ছে নতুন সরকার।
লন্ডনভিত্তিক সাময়িকী দ্য ইকোনমিস্টের এক প্রতিবেদনে বাংলাদেশের ব্যাংকিং খাতের এমন চিত্র উঠে এসেছে। প্রতিবেদনে বলা হয়েছে, সাবেক প্রধানমন্ত্রী শেখ হাসিনার টানা ১৫ বছরের শাসনামলে ব্যাংক খাতে ব্যাপক লুটপাট ও অনিয়মের ফলে এ সংকট তৈরি হয়েছে।
ব্যাংকের পরিচালনা ও ঋণ গ্রহণ—দুই ক্ষেত্রেই প্রভাবশালী ব্যবসায়ী গোষ্ঠীর একাংশের সংশ্লিষ্টতা ছিল। তাদের কেউ কারাগারে, কেউ দেশ ছেড়ে পালিয়েছেন। ফলে ব্যাংকগুলোতে ঋণ আদায়ের পরিস্থিতিও জটিল হয়ে পড়েছে।
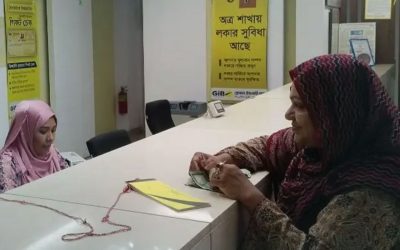
ব্যাংকিং খাতের সংকটের প্রভাব পড়েছে সাধারণ আমানতকারীদের ওপরও। ঢাকার একটি ক্যাফের মালিকের বরাত দিয়ে প্রতিবেদনে বলা হয়েছে, এক বছর ধরে তিনি ব্যাংক থেকে নিজের জমা টাকা তুলতে পারছেন না।
প্রতিবার ব্যাংকের শাখায় গেলে তাকে তারল্যসংকটের কথা জানানো হচ্ছে। শুধু তিনি নন, একাধিক ব্যাংকের আমানতকারীরা অভিযোগ করেছেন, সন্তানদের বিয়ে কিংবা মা-বাবার শেষকৃত্যের জন্য সঞ্চয় করা অর্থও তারা প্রয়োজনের সময় তুলতে পারছেন না।
প্রতিবেদনে বাংলাদেশের অর্থনৈতিক অগ্রগতির সঙ্গে রাজনৈতিক ও প্রাতিষ্ঠানিক দুর্বলতার বৈপরীত্যও তুলে ধরা হয়েছে। স্বাধীনতার পর দারিদ্র্য, বন্যা ও সীমিত রপ্তানি সক্ষমতার কারণে বাংলাদেশকে একসময় চরম দুর্দশাগ্রস্ত দেশ হিসেবে বিবেচনা করা হতো। তবে পরবর্তী সময়ে দ্রুত অর্থনৈতিক প্রবৃদ্ধি, দারিদ্র্য হ্রাস, জনস্বাস্থ্য ও শিক্ষার উন্নতির মধ্য দিয়ে দেশটি উন্নয়নের উল্লেখযোগ্য উদাহরণ হয়ে ওঠে। দুর্বল শাসনব্যবস্থা ও প্রাতিষ্ঠানিক সীমাবদ্ধতা সত্ত্বেও এ অগ্রগতি সম্ভব হয়েছিল। তবে রাজনৈতিক অস্থিরতা ও দুর্বল গণতান্ত্রিক চর্চা অর্থনীতির জন্য দীর্ঘদিন ধরেই ঝুঁকি তৈরি করেছে।
গত ফেব্রুয়ারির নির্বাচনের পর বিএনপি সরকার দায়িত্ব নেওয়ার পর নতুন করে অর্থনৈতিক চাপের মুখে পড়েছে। একদিকে ব্যাংকিং খাতের সংকট, অন্যদিকে দেশের প্রধান রপ্তানি খাত তৈরি পোশাকশিল্পে শ্রমিক অসন্তোষ ও ধর্মঘট—সব মিলিয়ে পরিস্থিতি সামাল দিতে চাপে রয়েছে সরকার। একই সঙ্গে আইনশৃঙ্খলা পরিস্থিতি নিয়েও উদ্বেগ রয়েছে।
ব্যাংকিং খাতের সংকটের পেছনে শেখ হাসিনার শাসনামলের অনিয়ম ও লুটপাটকে বড় কারণ হিসেবে উল্লেখ করেছেন অর্থনীতিবিদ ড. দেবপ্রিয় ভট্টাচার্য। অন্তর্বর্তী সরকারের সময়ে ব্যাংক খাতের অনিয়ম নিয়ে প্রতিবেদন তৈরি করেছিলেন তিনি। তার ভাষায়, ব্যাংক লুটপাটের মাধ্যমে অর্থ আত্মসাতের যে উত্তরাধিকার পাওয়া গেছে, এখন সেটিই মোকাবিলা করতে হচ্ছে।
দ্য ইকোনমিস্টের প্রতিবেদনে বলা হয়েছে, খেলাপি ঋণের বড় অংশ কেন্দ্রীভূত রয়েছে ইসলামী ও রাষ্ট্রায়ত্ত ব্যাংকগুলোতে। আওয়ামী লীগ সরকারের ঘনিষ্ঠ ব্যক্তিদের এসব ব্যাংকের গুরুত্বপূর্ণ পদে নিয়োগ দেওয়া হয়েছিল। অন্যদিকে সাধারণ বাণিজ্যিক ব্যাংকগুলোর পরিস্থিতি তুলনামূলক ভালো।
এ ক্ষেত্রে ইসলামী ব্যাংকের উদাহরণ তুলে ধরা হয়েছে। দেশের অন্যতম বৃহৎ এই ব্যাংক একসময় জামায়াতে ইসলামীর সঙ্গে সংশ্লিষ্ট ছিল। পরে আওয়ামী লীগ সরকারের সময়ে এস আলম গ্রুপ ব্যাংকটির নিয়ন্ত্রণ নেয়। সন্ত্রাসে অর্থায়নের অভিযোগের পর ব্যাংকটির নিয়ন্ত্রণ নেওয়ার কথা বলা হলেও এস আলম গ্রুপ এ অভিযোগ অস্বীকার করেছে। ব্যাংকটির প্রায় অর্ধেক ঋণ এস আলম গ্রুপের বিভিন্ন প্রতিষ্ঠানের কাছে গেছে বলে প্রতিবেদনে উল্লেখ করা হয়েছে। শেখ হাসিনা সরকারের পতনের পর গ্রুপটির মালিক সাইফুল আলম মাসুদ জনসমক্ষে আসা বন্ধ করেছেন। তবে তিনি কোনো ধরনের অনিয়মের অভিযোগ অস্বীকার করেছেন।
খেলাপি ঋণের পরিমাণ বেড়ে যাওয়ার পেছনে ঋণ শ্রেণীকরণের নিয়ম পরিবর্তনেরও ভূমিকা রয়েছে। প্রতিবেদনে বলা হয়েছে, ২০১৯ সালে বাংলাদেশ ব্যাংক ঋণগ্রহীতাদের বকেয়া ঋণের মূল অর্থের মাত্র ২ শতাংশ পরিশোধ করে ঋণ নিয়মিত করার সুযোগ দিয়েছিল। এরপর ঋণ পরিশোধের মেয়াদ ১০ বছর পর্যন্ত বাড়ানোর সুযোগ ছিল। এতে অনেক খেলাপি ঋণ আর খেলাপি হিসেবে গণ্য হয়নি।
২০২০ সালে আন্তর্জাতিক মুদ্রা তহবিল (আইএমএফ) সতর্ক করেছিল, প্রকৃত খেলাপি ঋণের হার সরকারি হিসাবের প্রায় ১০ শতাংশের দ্বিগুণ হতে পারে। পরে ২০২৫ সালে অন্তর্বর্তী সরকার ঋণ শ্রেণীকরণের সংজ্ঞা পরিবর্তন করে। আন্তর্জাতিক মানদণ্ড অনুসারে, ৯০ দিন বকেয়া থাকা ঋণকেও খেলাপি হিসেবে অন্তর্ভুক্ত করা হয়। এতে খেলাপি ঋণের হার বেড়ে দাঁড়ায় ৩৩ শতাংশে।
ব্যাংকিং খাতের এই সংকট দেশের অর্থনৈতিক প্রবৃদ্ধির জন্যও বড় বাধা হয়ে দাঁড়িয়েছে। ২০২৫ সালে বেসরকারি খাতে ঋণ প্রবৃদ্ধি প্রায় ১০ শতাংশ থাকলেও চলতি বছরে তা কমে ৪ দশমিক ৫ শতাংশে নেমেছে। গত ৩৩ বছরের মধ্যে এটি সর্বনিম্ন। চলতি বছর বাংলাদেশের অর্থনৈতিক প্রবৃদ্ধির পূর্বাভাস ৩ দশমিক ৭ শতাংশ। শেখ হাসিনা সরকারের পতনের আগে প্রবৃদ্ধির হার সাধারণত ৬ দশমিক ৫ শতাংশের কাছাকাছি ছিল। তবে অন্তর্বর্তী সরকার আগের প্রবৃদ্ধির হিসাব অতিরঞ্জিত বলে দাবি করেছিল।
প্রবৃদ্ধি কমার পেছনে ব্যাংকিং সংকটের পাশাপাশি জ্বালানি সংকট ও শিল্পকারখানায় উৎপাদন ব্যাহত হওয়ার বিষয়টিও রয়েছে। ইরান যুদ্ধের প্রথম কয়েক মাসে জ্বালানি সংকটে কারখানাগুলো ক্ষতিগ্রস্ত হয়েছে। এর সঙ্গে শ্রমিক অসন্তোষ ও ধর্মঘট পরিস্থিতিকে আরো জটিল করেছে। বিশ্বব্যাংকের পূর্বাভাস অনুযায়ী, ২০২৬ সালে টানা তৃতীয় বছরের মতো বাংলাদেশে দারিদ্র্যের হার বাড়তে পারে। কয়েক দশক ধরে দারিদ্র্য কমার যে প্রবণতা ছিল, তা থেকে এটি বড় ধরনের বিচ্যুতি।
সংকট মোকাবিলায় এ পর্যন্ত ব্যাংকগুলোকে জরুরি সহায়তা হিসেবে ৬২০ কোটি ডলার দিয়েছে বাংলাদেশ ব্যাংক। এই অর্থ দেশের মোট দেশজ উৎপাদনের (জিডিপি) ১ দশমিক ২ শতাংশের সমান। তবে এ সহায়তা যথেষ্ট হবে না বলে মনে করছে আন্তর্জাতিক ঋণমান নির্ধারণকারী সংস্থা মুডিস। সংস্থাটির হিসাব অনুযায়ী, ব্যাংকিং খাতকে পুনঃমূলধনীকরণ করতে কয়েক বছর ধরে জিডিপির ১০ শতাংশের সমপরিমাণ অর্থ প্রয়োজন হতে পারে।
তবে সংকট মোকাবিলায় সরকারের কিছু সিদ্ধান্ত নিয়েও প্রশ্ন উঠেছে। গত জুনে সংকটে থাকা ঋণগ্রহীতাদের জন্য সুদ পুনঃতফসিলের ব্যবস্থা চালু করা হয়। পাশাপাশি ঋণের সুদের হার নির্ধারণে সীমা বেঁধে দেওয়া হয়েছে। এতে ঋণের ঝুঁকি বিবেচনায় ব্যাংকগুলোর যথাযথ সুদের হার নির্ধারণের সুযোগ কমেছে বলে প্রতিবেদনে উল্লেখ করা হয়েছে।
অর্থমন্ত্রী আমির খসরু মাহমুদ চৌধুরী অবশ্য বলেছেন, সরকার সমস্যাকে এড়িয়ে যাচ্ছে না। ব্যাংকগুলোর আর্থিক হিসাব পরিষ্কার করার চেষ্টা চলছে। যেসব প্রতিষ্ঠানের সম্পদ ভালো, কিন্তু সাময়িক সহায়তা প্রয়োজন, তাদের ঋণ পরিশোধের জন্য বাড়তি সময় দেওয়ার বিষয়টিও বিবেচনা করা হচ্ছে।
তবে ব্যাংকগুলোকে পুনঃমূলধনীকরণে সরকারের আর্থিক সক্ষমতা সীমিত। বিদেশি সহায়তা না এলে সংকটে থাকা ব্যাংকগুলোকে বড় অঙ্কের অর্থ জোগান দেওয়া কঠিন হবে। এর অন্যতম কারণ সরকারের কম রাজস্ব আয়। ব্যাপক কর ফাঁকির কারণে বাংলাদেশ জিডিপির মাত্র ৭ শতাংশ রাজস্ব সংগ্রহ করে। পাকিস্তানের ক্ষেত্রে এ হার প্রায় ১০ শতাংশ।
এর পাশাপাশি জিডিপির ৩ দশমিক ৩ শতাংশ বাজেট ঘাটতি রয়েছে সরকারের। খাদ্য ও জ্বালানিতে ভর্তুকিসহ বিভিন্ন ব্যয় মেটাতে সরকারকে ব্যাংকঋণের ওপর নির্ভর করতে হচ্ছে। বিশেষ করে বেসরকারি ও ভালো মূলধনসম্পন্ন ব্যাংকগুলো থেকে ঋণ নেওয়া হচ্ছে। কেন্দ্রীয় ব্যাংকের জরুরি তারল্য সহায়তার সঙ্গে সরকারি ঋণ গ্রহণের ফলে বাজারে অর্থের সরবরাহ বাড়ছে। এতে মূল্যস্ফীতির চাপও তৈরি হচ্ছে।
প্রতিবেদনে বলা হয়েছে, বাংলাদেশের স্থবির প্রবৃদ্ধি ও উচ্চ মূল্যস্ফীতির পরিস্থিতি এখন রাজনীতি থেকে বিচ্ছিন্ন নয়। বিএনপির সঙ্গে সংশ্লিষ্ট ব্যবসায়ী গোষ্ঠীগুলোর একাংশও ব্যাংক খাতে প্রভাব বিস্তারের সুযোগ নিতে পারে বলে আশঙ্কা করছেন এক অর্থনীতিবিদ। তার মতে, গত ১৫ বছর ক্ষমতার বাইরে থাকা এসব গোষ্ঠী দীর্ঘদিন ধরে লুটপাটের সুযোগের অপেক্ষায় ছিল। ফলে ব্যাংক খাত সংস্কারের পাশাপাশি নতুন করে প্রভাবশালী গোষ্ঠীর উত্থানের ঝুঁকিও রয়েছে। প্রতিবেদনে এক সাবেক কর্মকর্তার মন্তব্য উদ্ধৃত করে বলা হয়েছে, ‘মৌলিকভাবে বাংলাদেশের কিছুই বদলায়নি।’
ফলো করুন Passenger Voice-এর খবর